
Résultats semestriels 2026
Forte accélération de la croissance et de la rentabilité conforme au plan de marche
Les comptes semestriels 2026 sont présentés sur une base consolidée, à la différence des données comparatives du 1er semestre 2025 qui avaient été établies sur une base sociale. Ils ont été arrêtés par le Conseil d’administration le 23 septembre 2026 et le rapport des Commissaires aux comptes est en cours d’émission.
Résultats semestriels consolidés : un EBITDA de 5,0 M€, soit 7,0% du chiffre d’affaires
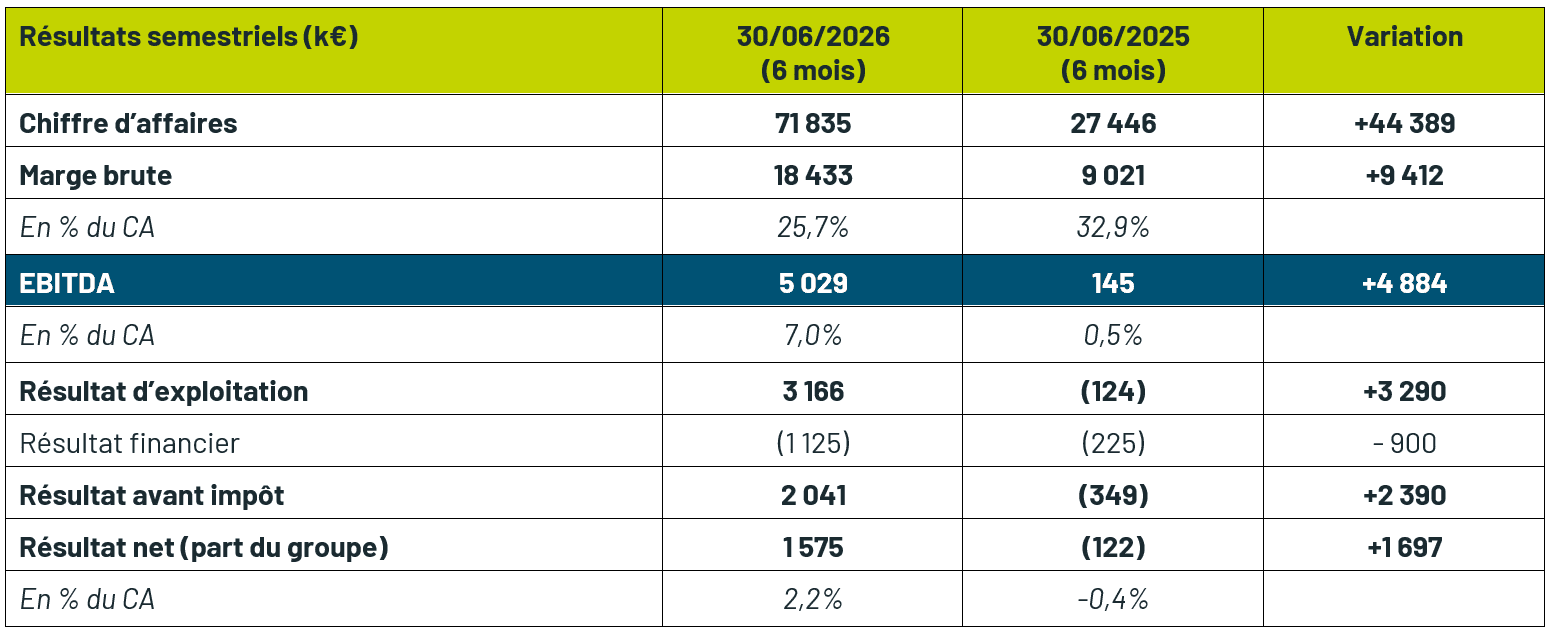
Le chiffre d’affaires consolidé du 1er semestre 2026 s’élève à 71,8 M€, contre 27,4 M€ au 1er semestre 2025, sur une base comparable de deux périodes de six mois. Cette progression traduit la conversion en chiffre d’affaires à l’avancement du carnet de commandes record constitué en 2025.
La croissance est portée par l’activité Entech Construction : les centrales photovoltaïques au sol atteignent 28,2 M€ (+248%) et les projets de stockage 34,3 M€ (+216%), dont 12,7 M€ au titre de la quote-part de la coentreprise créée avec Eiffage Énergie Systèmes. Entech Solutions progresse plus modestement, à 8,3 M€ (+6,3%), portée par les centrales photovoltaïques en toiture et ombrières (7,5 M€). Entech Energy & Services, en phase d’amorçage, réalise 0,2 M€.
La marge brute s’établit à 18,4 M€, en hausse de 104%, soit 9,4 M€ de plus qu’au 1er semestre 2025. Elle représente 25,7% du chiffre d’affaires contre 32,9% au 1er semestre 2025, soit une évolution de 7,2 points due à l’effet de mix : la très forte montée en puissance de l’activité EPC (ingénierie, approvisionnement et construction) sur des projets de grande taille, atténue mécaniquement le taux moyen de marge brute, tout en générant un volume de marge d’EBITDA nettement supérieur.
L’EBITDA ressort à 5,0 M€, soit 7,0% du chiffre d’affaires, contre 0,1 M€ (0,5% du CA) un an plus tôt, incluant une contribution de la coentreprise créée avec Eiffage Energie Systèmes à hauteur de 0.3 M€. En un seul semestre, l’EBITDA du groupe dépasse ainsi celui de l’exercice 2025 (4,4 M€), et la marge d’Ebitda s’inscrit d’ores et déjà dans la trajectoire de 8 à 10% visée pour l’exercice.
Cette performance traduit l’effet de levier opérationnel recherché : les charges de personnel s’établissent à 8,9 M€, en hausse de 44%, mais ne représentent plus que 12,4% du chiffre d’affaires contre 22,6% au 1er semestre 2025 (et 16,1% sur l’année 2025). L’effectif moyen du 1er semestre 2026 est de 222 ETP (Equivalent Temps Plein) contre 161 ETP au 1er semestre 2025. Les autres charges d’exploitation progressent de 58%, à 3,8 M€, soit 5,2% du chiffre d’affaires contre 8,7%. Le groupe est désormais structuré pour accompagner la montée en puissance de ses activités sans augmentation proportionnelle de sa base de coûts.
Après 2,4 M€ de dotations aux amortissements et provisions, le résultat d’exploitation ressort à 3,2 M€, contre une perte de 0,1 M€. Le résultat financier s’établit à -1,1 M€, contre -0,2 M€, intégrant une hausse de l’endettement destiné à financer la croissance de l’activité EPC et le développement du portefeuille d’actifs détenus en propre (Entech Energy & Services). Le résultat net part du groupe s’élève à 1,6 M€, contre une perte de 0,1 M€ au 1er semestre 2025.
Structure financière : une croissance génératrice de marge d’autofinancement
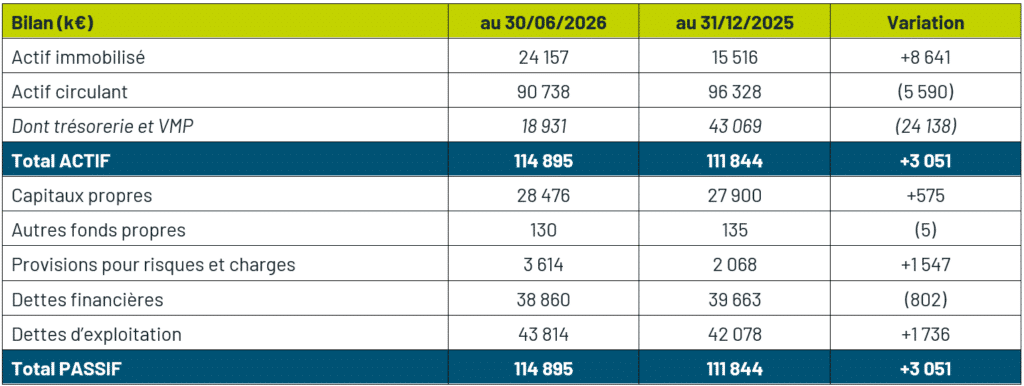
Les capitaux propres s’élèvent à 28,5 M€ au 30/06/2026, en progression de 0,6 M€. L’actif immobilisé augmente de 8,6 M€ (+56%), principalement du fait des immobilisations corporelles (+8,2 M€), reflet des investissements réalisés dans le portefeuille d’actifs détenus en propre par Entech Energy & Services et des variations de périmètre du semestre (7,9 M€).
La marge brute d’autofinancement atteint 4,3 M€, contre 0,5 M€ au 1er semestre 2025, convertissant environ 78% de la progression de l’EBITDA en capacité d’autofinancement. Le besoin en fonds de roulement d’activité mobilise en revanche 18,3 M€ sur le semestre, sous l’effet de la croissance de l’activité : le poste clients progresse de 12,5 M€ (+37%) en ligne avec le rythme d’avancement des chantiers, tandis que le poste fournisseurs augmente de 14,8 M€.
La trésorerie et les valeurs mobilières de placement s’établissent en conséquence à 18,9 M€ au 30/06/2026, contre 43,1 M€ au 31/12/2025, cette dernière position ayant bénéficié d’encaissements d’acomptes clients exceptionnels en fin d’exercice dernier avant le décaissement d’acomptes fournisseurs début 2026. Les dettes financières sont stables à 38,9 M€. L’endettement financier net s’établit ainsi à 19,9 M€, contre une trésorerie nette positive de 3,4 M€ au 31/12/2025.
Comme annoncé le 18/12/2025, Entech bénéficie depuis le début de l’année 2026 de 60 M€ de lignes de financement syndiquées, permettant au groupe de financer la poursuite de sa croissance.
Prises de commandes et backlog[1]
Sur le 1er semestre 2026, le groupe a enregistré 45,8 M€ de prises de commandes, avec notamment la signature de nouveaux contrats de stockage par batterie. Le semestre a également été marqué par le démarrage de deux projets à l’international, tous deux menés en consortium, qui constituent les plus importants projets de stockage jamais engagés par le groupe.
Le backlog consolidé au 30/06/2026 s’établit à 116 M€, contre 150 M€ au 31/12/2025, la conversion en chiffre d’affaires du carnet constitué en 2025 étant supérieure aux prises de commandes du semestre. Ajouté au chiffre d’affaires déjà réalisé, ce carnet représente 188 M€, soit une large couverture de l’objectif de 130 M€ fixé pour l’exercice.
Perspectives : confirmation des objectifs 2026 et de la feuille de route 2029
Au regard de ce premier semestre, Entech confirme son objectif 2026 d’un chiffre d’affaires de 130 M€ associé à une marge d’Ebitda comprise entre 8 et 10% du chiffre d’affaires.
Les priorités du second semestre portent sur la préservation du taux de marge brute, la maîtrise de la consommation de besoin en fonds de roulement, la confirmation du levier opérationnel acquis sur l’EBITDA et la poursuite du développement du portefeuille d’Entech Energy & Services.
Le groupe confirme sa feuille de route stratégique à horizon 2029, correspondant à un chiffre d’affaires supérieur à 300 M€ associé à une marge d’Ebitda de 20 à 25%, incluant la détention en propre d’un parc de plus de 350 MW d’actifs en exploitation ou en construction.
[1] Backlog : chiffre d’affaires restant à réaliser